MÅNADSKOMMENTAR SUSTAINABLE FRONTIER – OKTOBER 2026

EN RIKTIGT SVAG MÅNAD
Fonden föll 8,2% under oktober, jämfört med en nedgång om 2,1% för MSCI FMxGCC Net TR (SEK) och en nedgång om 9,3% för MSCI EM Net TR (SEK). Dollarn försvagades ca 2% mot svenska kronan, vilket negativt påverkade avkastningen. Mätt i absolut avkastning hade vi ingen enskild marknad som bidrog positivt. Egypten (-2,3% absolut negativt bidrag), Pakistan (-1,6%), Vietnam (-1,1%) och Sri Lanka (-0,9%) var de marknader som bidrog mest negativt. Relativt jämförelseindex bidrog fondens undervikter i Marocko (+0,7%) och Slovenien (+0,5%) mest positivt, medan den relativa utvecklingen tyngdes främst av fondens övervikter i Egypten (-2,3%) och Pakistan (-1,4%), samt undervikt i Rumänien (-1,1%).
Det var en unisont svag månad där inget enskilt innehav bidrog mer än 0,1% till den absoluta avkastningen, och endast en aktie (Abbott Laboratories, 1% av fonden) steg mer än 1%.
Störst negativt bidrag erhölls från egyptiska GB Corp (3% av fonden) som föll 29% under månaden. Den inledande nedgången, som drevs av vinsthemtagningar till följd av ökade geopolitiska spänningar i regionen och en förnyad försvagning av det egyptiska pundet, förstärktes av en bredare börsnedgång efter att president Sisi uttalat att Egypten var berett att ge militärt stöd till Saudiarabien i landets konflikt med Huthirörelsen i Jemen. Trots en turbulent börsmånad lyckades bolaget genomföra en börsnotering av den del av sin fintechverksamhet som omfattar den egyptiska marknaden, till en värdering om cirka 750 miljoner USD. Som jämförelse värderades bolagets samlade fintechverksamhet, som även omfattar Turkiet, Pakistan och Förenade Arabemiraten, till 1,4 miljarder USD vid den senaste finansieringsrundan i juni 2026.
Näst störst negativt bidrag erhölls från vietnamesiska FPT Corp (5% av fonden) som föll 17% under månaden. Bolaget ökade vinsten med 15% under tredje kvartalet (omsättning +12%) men globala IT-tjänster växte med endast 8%, där framför allt Japan utvecklades svagt.

MARKNADENS UTVECKLING
Oktober blev en svag månad för merparten av våra marknader med stigande energipriser i spåren av ökade risker för förnyade attacker av USA. De högre energipriserna innebär stigande inflation och stigande räntor. Pakistan, Egypten och Filippinerna höjde styrräntan under oktober med 50 punkter (till 12%), 100 punkter (till 20%) och 50 punkter (till 5,5%) respektive. På våra marknader där omkring 90-95% av handeln sker av lokala investerare vars alternativ är aktier eller räntepapper minskar det aktiers relativa attraktion, och utländska investerare som ofta träder in på mer taktisk basis tittar åt ett annat håll tills trenden vänder. Som vi beskrev redan i vårt månadsbrev för mars är våra större marknader denna gång bättre förberedda för ett högre oljepris. Vi har sagt att även ett oljepris på USD 130/fat kan hanteras ur ett bytesbalansperspektiv. Det innebär att det vi brukar referera till som ”disruption risks”, dvs plötsliga förändringar i ett lands förutsättningar att verka, t ex kapitalkontroller, större devalveringar, är låg. Även om ett svagt sentiment kan tynga våra marknader ytterligare, bedömer vi således risk-reward som positiv.
I skrivande stund har några dagar av november passerat. Sedan slutet av oktober har oljepriserna sjunkit tillbaka till nivåer som senast sågs i slutet av oktober – delvis i spåren av det amerikanska mellanårsvalet i november, där Demokraterna säkrade majoritet i både representanthuset och senaten. Valresultatet bedöms öka sannolikheten för en varaktig fred i Mellanöstern. Det återstår dock att se hur Trump kommer att reagera på en så förödmjukande valförlust.

TVÅ SVAGA ÅR – VARFÖR?
Efter en mycket svag månad konstaterar vi att fonden nu står på ungefär samma plats som för två år sedan och har varit en av de svagare inom frontierkategorin under såväl 2025 som hittills under 2026. Detta samtidigt som vårt jämförelseindex MSCI FMxGCC Net TR (SEK) har stigit drygt 40%. Detta är förstås en besvikelse, varför vi tänkte gå igenom bakomliggande anledningar. Nedanstående tabell visar en sammanfattning över vad som gått bra, respektive sämre under 2025 och hittills under 2026. Siffrorna är genererade genom informationssystemet Bloomberg, vilket innebär mindre avvikelser relativt faktisk utveckling.
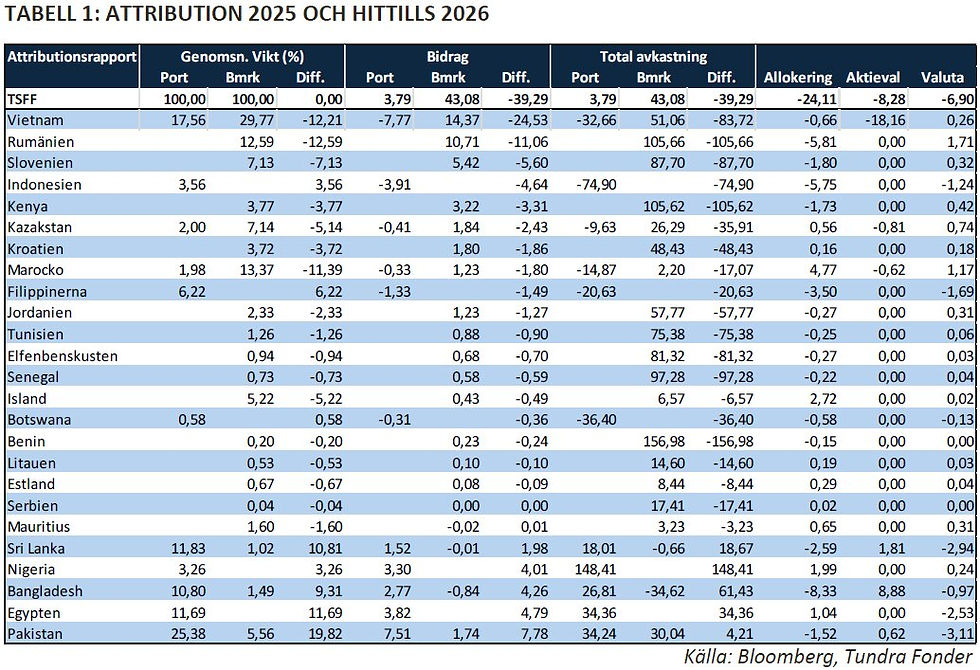
Tundras definition av frontiermarknader är marknader som Världsbanken definierar som låginkomst- och lägre medelklassländer (med möjlighet för undantag för länder som fortsatt uppfyller dessa länders karakteristik). Vi har sagt att över tid ska man som investerare förvänta sig att en tydlig majoritet av kapitalet är investerat i dessa länder. Under 2025 och 2026 var några av de starkaste aktiemarknaderna ett antal av de mer utvecklade frontiermarknaderna, primärt de östeuropeiska. Länder såsom Rumänien (14% av vårt index) och Slovenien (7% av index) har utvecklats mycket starkt de senaste två åren. Rumänien har stigit drygt 100%, Slovenien 86%. Avsaknaden av dessa två länder förklarar omkring 17% underavkastning relativt index. Ett knippe mindre marknader utanför vårt primära universum, såsom Kroatien, Jordanien, Kazakstan och Island, förklarar ytterligare omkring 6%. Våra större övriga marknader, såsom Pakistan, Sri Lanka, Bangladesh och Egypten, har haft en acceptabel utveckling, om än inte som sina östeuropeiska indexvänner, och våra aktieval har fungerat även om det med undantag för Bangladesh inte varit en fantastisk period. Som förvaltare får man acceptera att inte alla investeringsbeslut blir som man tänkt. Vi förutsåg inte härdsmältan i Indonesien (vi ser fortsatt inte den som rationell). Indonesien, har haft det exceptionellt svårt i spåren av en investerarexodus efter oro kring den nya presidentens politik och kritik från MSCI. Kenya är inom vårt universum. Vi utvärderade investeringsalternativen men bedömde att vi kunde erhålla motsvarande till högre avkastning på andra marknader, med bättre likviditet. Detta var en alltför konservativ bedömning.
VIETNAM – ELEFANTEN I RUMMET
Att enskilda marknader som vi inte investerar i har exceptionella år, eller att några av våra existerande har det svårare, är dock inte nytt. Vi har historiskt brukat kunna kompensera för detta med starka aktieval. Den största utmaningen för vår relativa avkastning under 2025 och hittills under 2026 har för ovanlighetens skull varit Vietnam, en marknad där vi historiskt genererat signifikant överavkastning. Vår portfölj har under 2025 och hittills under 2026 fallit med drygt 30%, samtidigt som det vietnamesiska börsindexet stigit med mer än 50%. Skillnaden är anmärkningsvärd, men förklaras huvudsakligen av utvecklingen i ett enskilt bolag - Vingroup. Bolaget ansågs konkursfärdigt under inledningen av 2024 men utgör idag närmare 10 (!)% av Vietnams BNP. Efter en kursuppgång med över 900% svarar bolaget nu för 34% av MSCI Vietnams värde, 12% av MSCI FMxGCC, och 10% av MSCI FM. I princip hela indexuppgången (99%) i Vietnam under perioden kan hänföras till denna enda aktie.
Som vi tidigare beskrivit, senast i vårt månadsbrev för april 2026, har vi en fundamentalt annorlunda syn på Vingroups värde än den som för närvarande återspeglas i aktiekursen. Vår bedömning är att aktiens underliggande värde understiger en fjärdedel av dagens börsvärde. Värderingen är i grunden relativt okomplicerad. Vingroup äger ett antal börsnoterade innehav, kompletterade med en mindre andel onoterade verksamheter. Historiskt har bolaget handlats med en substansrabatt på omkring 30-40%, vilket är vanligt för investmentbolagsliknande strukturer. Efter kursuppgången värderas bolaget i stället till en substanspremie på 150%, en nivå som enligt vår uppfattning är mycket svår att motivera utifrån de underliggande tillgångarnas värde och framtida intjäningsförmåga.

Det som bekymrar oss är emellertid inte enbart värderingen, utan också ett antal förhållanden kring bolagets utveckling och kommunikation. Under senare år har Vingroup presenterat en rad ambitiösa satsningar inom sektorer som för tillfället tilldrar sig stort investerarintresse, från elbilar till robotteknik, liksom gigantiska infrastrukturprojekt. Projekten förknippas ofta med mycket stora investeringsbelopp och ambitiösa tillväxtmål, men enligt vår bedömning är det potentiella värdet för Vingroups aktieägare betydligt mer begränsat än vad projektens omfattning kan ge intryck av, om de skulle genomföras. Samtidigt gör koncernens komplexa struktur och den begränsade transparensen kring transaktioner mellan närstående bolag och huvudägaren det svårt för externa investerare att fullt ut bedöma kapitalflöden och ekonomiska risker. Detta är sammantaget förhållanden som gör att vi inte ser Vingroup som en attraktiv investering, även vid en väsentligt lägre värdering. Vår tveksamhet handlar således inte bara om värdering, utan också om bolagsstyrning, transparens och möjligheten att med rimlig säkerhet bedöma det långsiktiga aktieägarvärdet. Den kraftiga kursuppgången har skapat ytterligare finansiellt handlingsutrymme för bolaget och dess huvudägare att fortsätta investera och tillkännage nya projekt med bolagets aktier som säkerhet. Det finns således ett tydligt incitament för de större aktieägarna att värderingen är så hög som möjligt. Vi anser att kursutvecklingens omfattning, tillsammans med de frågor vi identifierat kring bolagsstyrning, informationsgivning och närståendetransaktioner, motiverar en närmare granskning av faktorerna bakom prisuppgången.
Det väcker även principiella frågor kring indexleverantörernas ansvar. När ett enskilt bolag får en så dominerande ställning i ett index får dess kursutveckling mycket stora konsekvenser för såväl indexets representativitet som för investerare som använder det som jämförelseindex. Vingroup svarar nu för 34% av MSCI Vietnam och 10% av MSCI Frontier Index. Mot bakgrund av den granskning som MSCI genomför av marknadsförhållandena i Indonesien, där frågor kring ägarstrukturer och prisbildning aktualiserats, anser vi att det vore rimligt med en motsvarande fördjupad genomlysning av Vingroups betydelse för de vietnamesiska indexen.
Vi är medvetna om att vår bedömning av Vingroup avviker kraftigt från marknadens nuvarande värdering och att detta har haft och kan fortsätta ha en betydande inverkan på vår relativa avkastning. Samtidigt är det en grundläggande del av vår investeringsfilosofi att skilja mellan kursutveckling och långsiktigt fundamentalt värde. Vi är beredda att acceptera perioder av betydande relativ underavkastning när alternativet är att investera i bolag där vi inte anser att värderingen och riskerna går att förena med vårt ansvar gentemot andelsägarna.
Om vi tar bort Vingroup ur ekvationen har de senaste två åren i Vietnam varit en besvikelse, och vår portfölj har haft det svårt. Utländska investerare har rekordsålt över USD 5 mdr såväl 2025, som hittills under 2026. En flytt av kapital till andra asiatiska marknader, inte minst teknologisektorn i Sydkorea och Taiwan, är en delförklaring. Många av kvalitetsbolagen har utsatts för obönhörlig säljpress under snart två års tid, vilket är den primära anledningen till vår portföljs svaga utveckling. Detta bör samtidigt ställas i perspektiv mot att vår Vietnamportfölj sedan starten i april 2013 stigit närmare 500% mer än motsvarande indexbolag.

Perioden 2025 och hittills under 2026 har varit minst sagt speciell, inte bara på våra marknader. Vårt fokus på kvalitetsbolag med hög och stabil tillväxt har historiskt varit framgångsrik, men de senaste två åren har vi haft det svårt. Vi konstaterar samtidigt att detta ej är något unikt för just våra marknader. Grafen nedan visar MSCI World Quality relativt det bredare MSCI World Index. Som synes av grafen har kvalitetsbolag de senaste två åren gått väsentligt sämre än det bredare världsindexet. Som samma graf visar har dock kvalitetsbolag över tid utvecklats överlägset bättre än övriga bolag. Vi har under en längre period haft ett investeringsklimat som attraherat kapital till primärt vissa marknader, och inom dessa marknader särskilda sektorer. Vissa av dessa investeringar kommer sannolikt att visa sig vara framgångsrika, men vi noterar alltför många investerare som tagit sina beslut utan fullgod förståelse för hur framtida kassaflöden av tillräcklig storlek ska genereras. Vi har sett detta ett antal gånger bara de senaste decennierna, t ex IT-bubblan, råvarububblan och så vidare. Man ska alltid vara ödmjuk för den exakta timingen avseende när perioder som den vi gått igenom reverserar, men för långsiktiga investerare har det mindre betydelse. Som Mark Twain skall ha sagt: ”Historien upprepar sig aldrig, men den rimmar”.